기타생계비의 개념 및 인정사례
- 기타생계비는 월소득이 기준 중위소득 150%를 초과하는 채무자에 대해서 현재 계속적, 정기적으로 지출하고 있는 비용 중 채무자의 경제적, 사회적 기본생활을 위하여 향후에도 지출할 것이 소명되는 경우 기준 중위소득 100% 한도내에서 이를 기타생계비로 인정하여 생계비에 반영할 수 있습니다. 다만, 기타생계비를 인정할 경우 변제율이 40% 미만이 되거나 최근 6개월 동안 발생된 채무가 총 채무액의 50%를 초과하는 등 변제계획수행의 공정성, 형평성 측면에서 상당하지 않은 경우에는 기타생계비를 인정하지 않을 수 있습니다.
- 개안화생절차에서 채무자는 가용소득 전부를 변제재원으로 제공해야 합니다. 월소득이 기준 중위소득 150%를 초과하는 고소득 채무자의 경우, 법원이 정한 표준 생계비를 적용하면 가용소득이 크게 산정되고 변제계획상 변제액도 높아지는데, 실제 생활에서 지출하는 비용(주거비, 교육비, 의료비, 교통비 등)이 표준 생계비를 초과하는 경우가 많습니다. 이 경우 채무자가 변제계획을 실제로 이행하지 못하여 절차가 폐지될 위험이 높아집니다. 이러한 구조적 문제를 해결하기 위하여 서울회생법원 준칙은 기타생계비 개념을 도입하였고, 수원회생법원에서도 인정되는 경우가 많습니다.
- 기타생계비의 법적근거는 채무자회생법 제579조 제4호 다목이며, 동 조항은 생계비를 "국민기초생활 보장법 제6조의 규정에 따라 공표된 최저생계비, 채무자 및 그피부양자의 연령, 피부양자의 수, 거주지역, 물가상황, 그 밖에 필요한 사항을 종합적으로 고려하여 법원이 정하는 금액"으로 규정하고 있는데, "그밖에 필요한 사항을 종합적으로 고려"하는 부분이 기타생계비 인정의 법적 근거로 보입니다. 대법원도 "채무자의 가용소득으로 수행가능한 변제계획을 작성하기 어려운 것으로 보인다"는 사정을 중시하여 생계비 산정의 현실성을 강조하고 있습니다(대법원 2013. 3. 15. 선고 2013마101 결정).
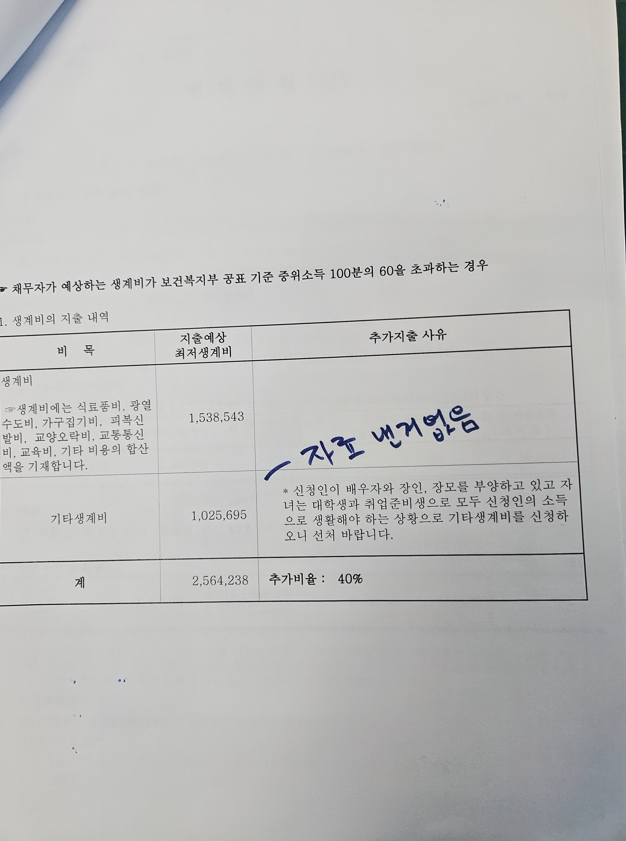
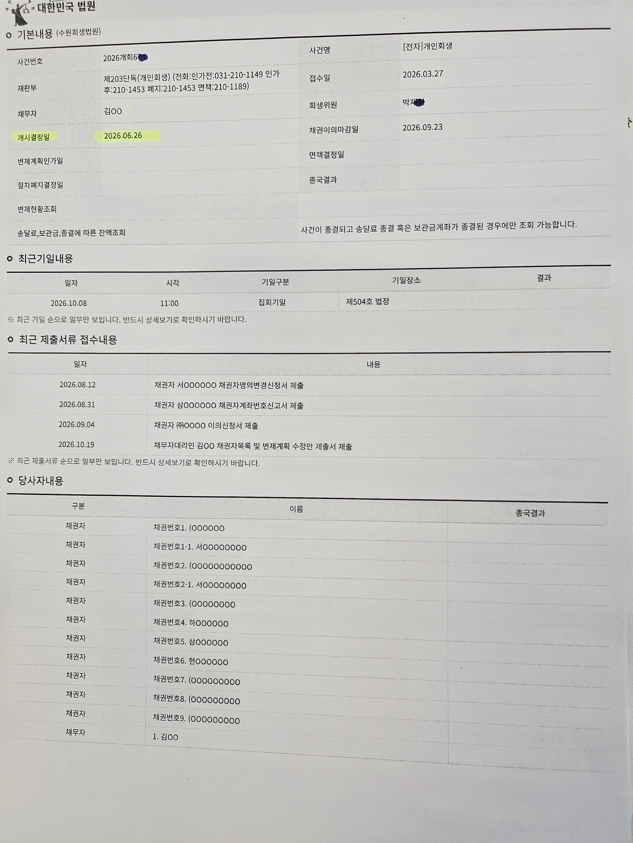
- 제가 진행한 사건(실제진행사례 2890)의 경우, 부양가족이 없는 채무자의 월소득이 5,257,388원으로 기준 중위소득의 150%(2,564,238 X 150%=3,846,357)를 초과하고 있고, 1인 생계비 법적 기본생계비 1,538,543원에 기타생계비 1,025,695원 총생계비 2,564,695원이 인정되었습니다. 만일 기타생계비가 인정되지 않았다면 월변제금액, 변제율이 훨씬 높아질 수 있습니다.