부모님을 채권자에 포함할 경우 인정가능성 및 문제점
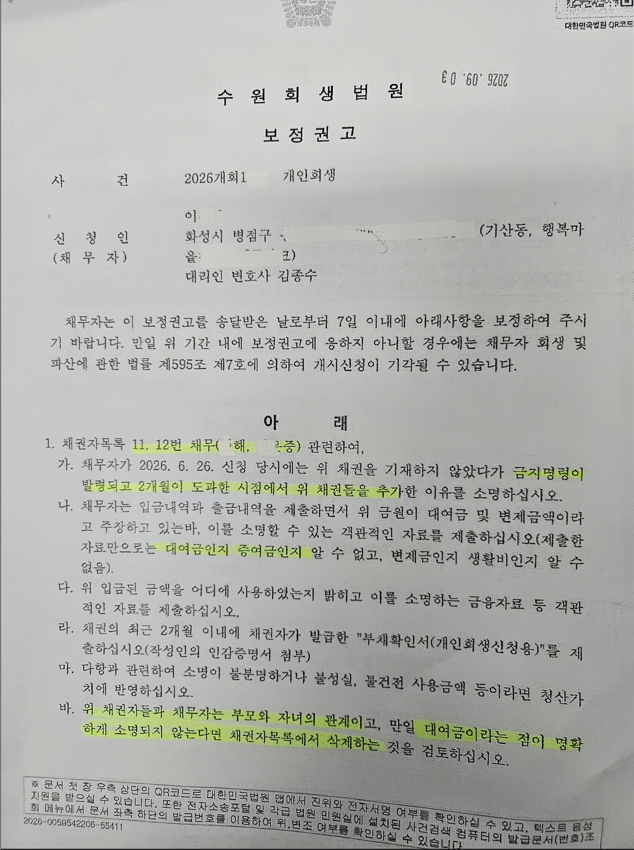
개인회생 신청시 친인척 특히 부모님을 채권자로 포함할 경우, 법원에서는 대여금인지 증여금인지 소명을 요구하고 대여금이라는 점이 명확하게 소명되지 않으면 채권자 목록에서 삭제하라고 보정권고를 하는 경우가 많습니다.
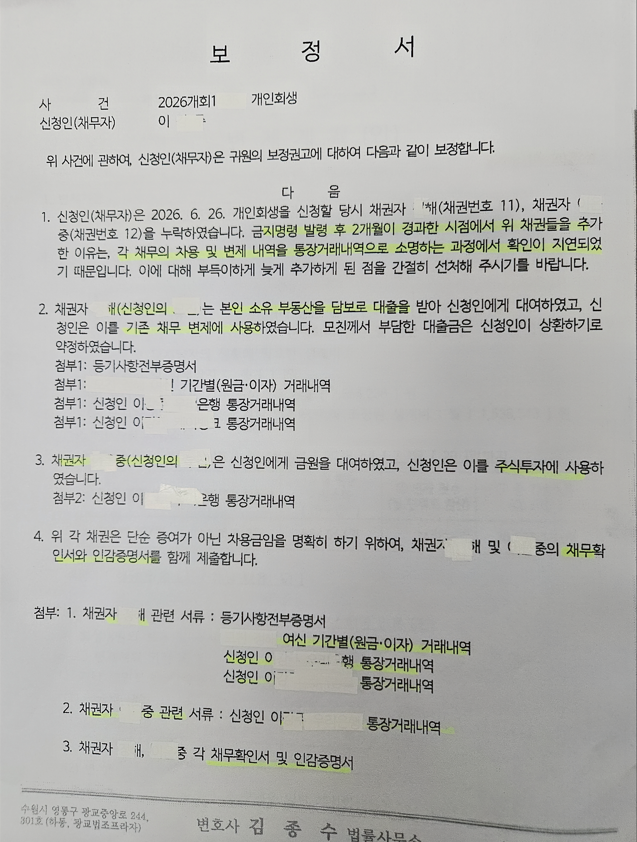
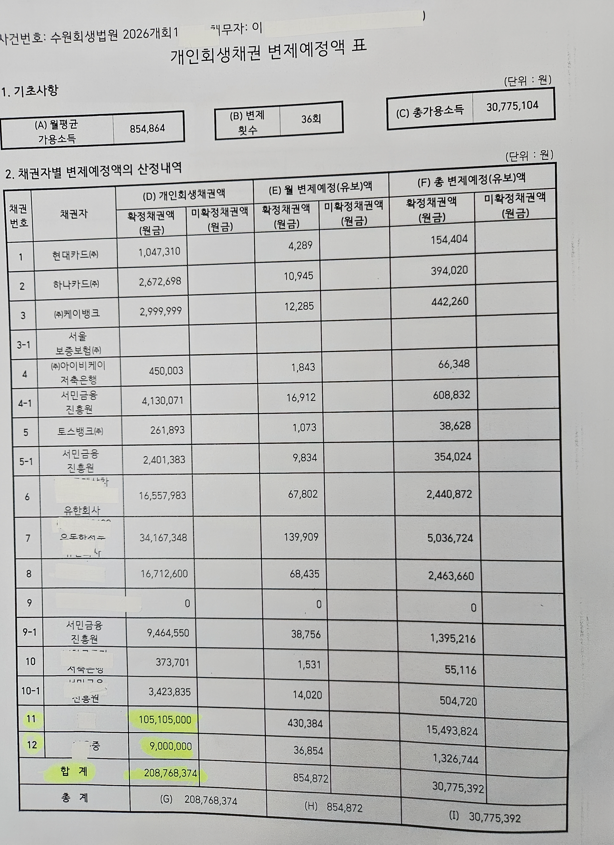
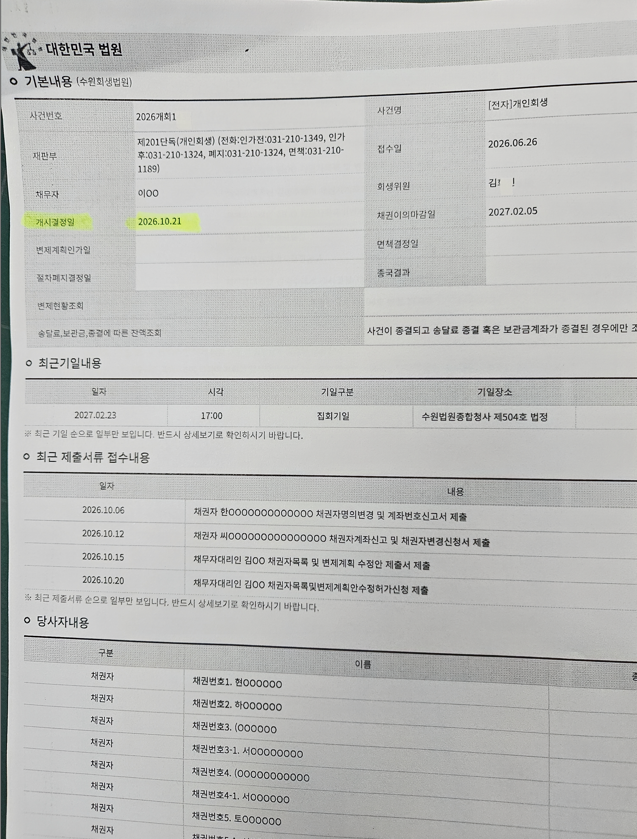
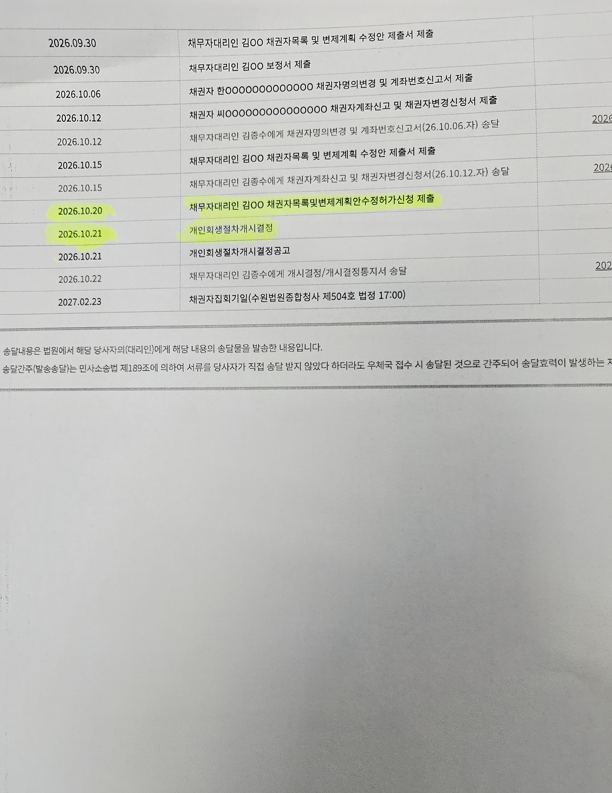
제가 신청한 사건의 경우는 처음 신청시 부모님을 채권자에 포함하지 않았다가 금지명령이 발령된 후에 추가하였고(제가 신청한 사안의 경우 금지명령이 발령한 후 부모님을 채권자로 추가하였지만 개시결정 전이므로 절차적으로는 임의수정이 가능한 시기에 해당합니다), 부모님에 대한 채무금액이 1억원 정도로 금융기관의 전체 채무금액과 비슷해서 부모님에 대한 채무를 포함할 경우 변제율이 낮아져 금융기관에 불이익이 발생하고 채무자인 의뢰인에게는 사실상 이익이 되므로, 부모님의 채권자 포함을 계속 유지할 경우 혹시 기각될 가능성이 우려가 되었습니다.
또한, 다른 채권자들이 이의기간 내에 부모의 채권에 대해 채권조사확정재판을 신청할 수 있고(채무자회생법 제603조 제1항 제1호), 개인회생채권자집회에서 변제계획에 관하여 이의를 진술할 수 있으며(깉은 법 제614조 제2항), (제가 신청한 이 사건의 경우는 실제로는 부모님의 채권이 허위는 아니지만) 부모의 채권이 허위라고 보인다고 하면서 사기회생죄(같은 법 제643조 제3항)라고 주장하면 어쩌지?라며 여러가지 걱정이 되었습니다.
참고로, 금전송금이 있었다는 사실만으로 소비대차의 합의가 있었다고 단정할 수 없고, 그 송금이 소비대차의 원인으로 이루어진 것임을 주장하는 자에게 입증책임이 있으며, 금전 수수의 원인이 대여인지 증여인지는 금전을 주고 받은 경위, 금전의 출처, 액수, 반환의사 유무 등을 종합하여 판단합니다(대법원 2014. 7.10.선고 2014다26187 판결). 대구지방법원은 부모가 결혼하는 자녀의 신혼집 임대차보증금을 지원한 8,000만원에 대해, 어느 정도 재력이 있는 부모가 자녀의 신혼집을 마련을 위해 지원한 돈을 대여금으로 단정할 수 없다고 한 판결이 있습니다(2019. 6. 13.선고 2018나315913 판결).
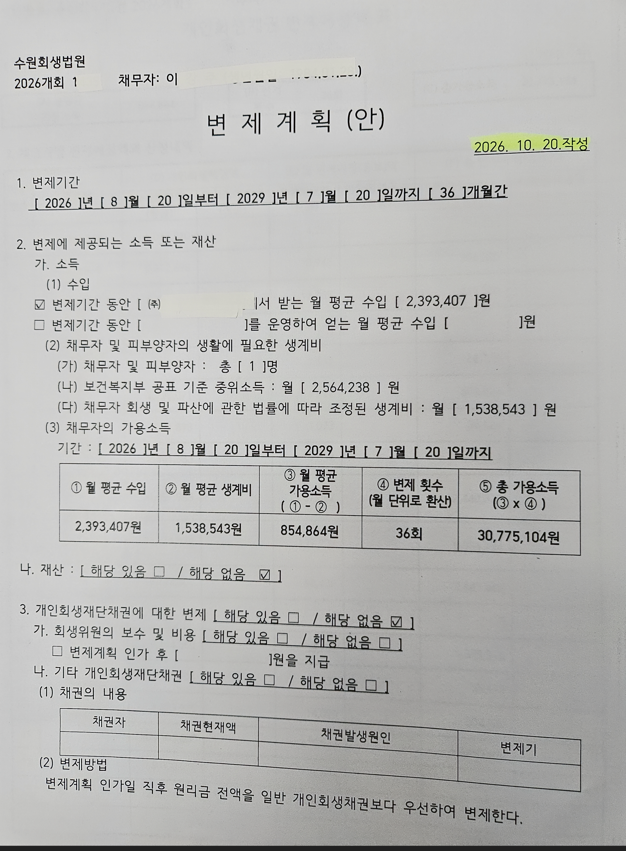
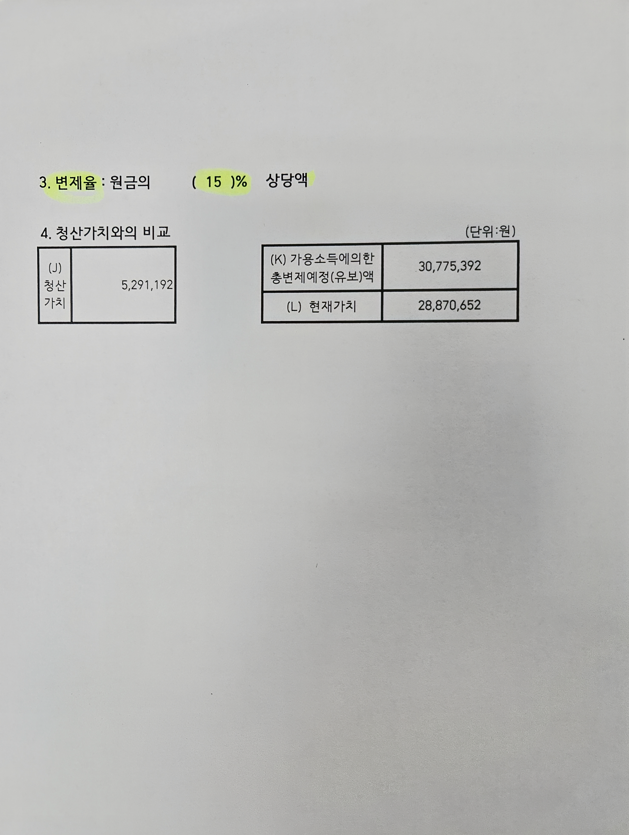
제가 신청한 이 사건의 경우, 법원의 보정권고에 대하여 부모님이 이체한 자료, 채무자가 부모님께 이체한 금융자료, 인감증명서를 첨부한 채무확인서 등을 제출하면서 선처를 요청하였고, 법원에서는 대여금으로 인정하여 바로 개시결정을 해 주었고, (부모님을 채권자로 포함되지 않은 경우와 비교하면) 의뢰인에게는 변제율이 15%로 낮아져 큰 이익이 돠었습니다.